「子連れ海外旅行保険は必要なのか」。韓国は近いぶん、入らずに出発しようか迷う親が多いところです。 迷いの正体は、子どもが熱を出して受診したら、いくらかかって、あとで何をすればいいのかが見えないことにあります。
もくじ
結論から言うと
軽い受診だけなら、保険がなくても支払える金額です。ただ、入院や手術になると請求は数百万円規模になる例があり、子連れなら海外旅行保険を付けるかどうかは、この入院の場面を基準に考えるのが分かりやすいでしょう。
判断の軸は「初診の数千円」ではなく「入院になった場合の数百万円」に置きます。子どもは0歳から入れる商品が多く、家族プランもあります。
保険に入る場合の受診の流れも、この記事にまとめました。
旅行者は韓国の公的医療保険の対象外です
韓国の健康保険は、6か月以上滞在した外国人が2019年7月16日から地域加入者として当然加入になりました。ただし在留資格が「A(外交)、B(観光)、C(短期)、G1(その他)である場合を除く」と、ソウル市の日本語サイトに書かれています。
つまり、観光で来た家族は対象外です。医療費は基本的に全額自己負担で、支払いは現金かクレジットカード、保険のキャッシュレス診療のどれかを使います。
保険なしの通院費は、ここまで開きます
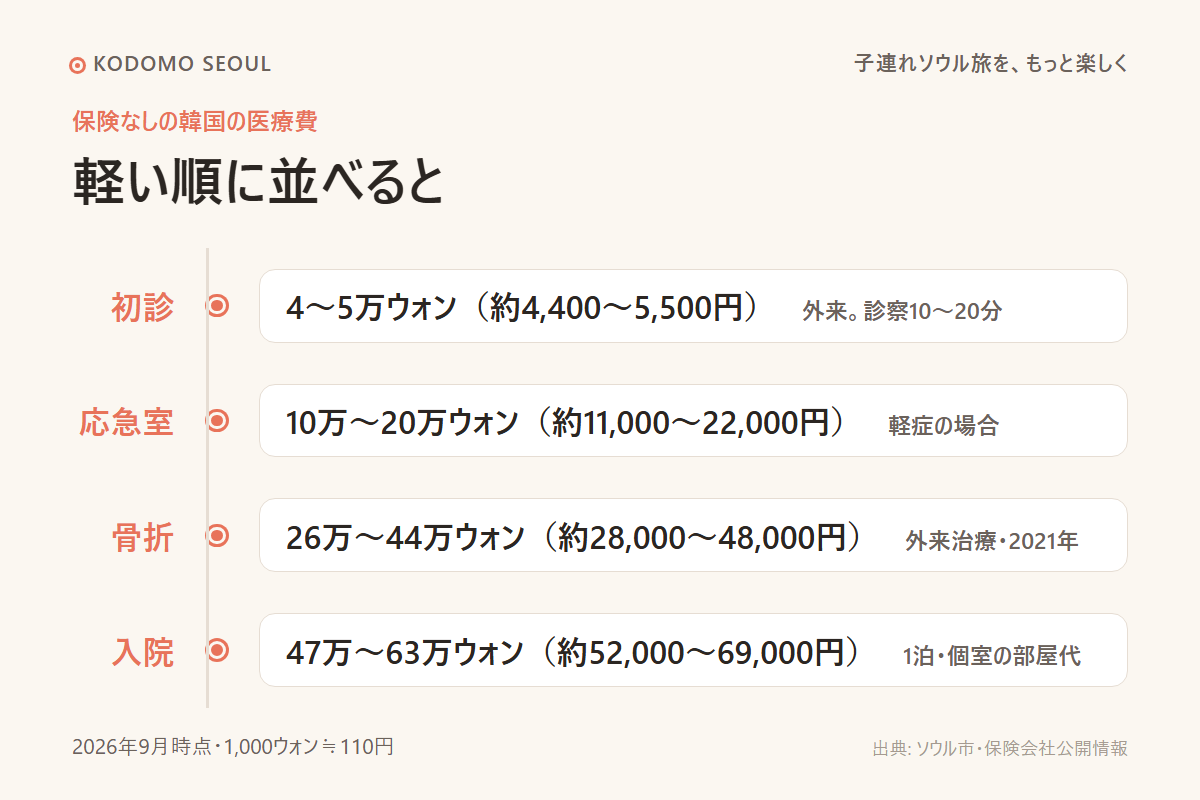
金額の目安を、軽い順に並べます(2026年9月時点、1,000ウォン≒110円)。
- 外来の初診:4〜5万ウォン前後(約4,400〜5,500円)。診察は10〜20分ほどで、医療通訳が別料金になる場合があります。
- 応急室(軽症):10万〜20万ウォン前後(約11,000〜22,000円)。
- 外来治療(骨折):26万〜44万ウォン(約28,000〜48,000円)。2021年時点のデータです。
- 入院(1泊・個室):47万〜63万ウォン(約52,000〜69,000円)。部屋代のみで、診察料と薬代は別です。
初診と応急室では、同じ軽症でも金額に開きがあります。応急室は軽症でも10万ウォンを超える見込みで考えておくと、家計の見通しが立ちます。
ここまでは数万円の話です。差が大きく開くのは入院・手術の段階です。
- 急性胃腸炎で入院:約22万円
- 大腿骨頸部骨折(入院19日・手術):470万円
- 急性膵炎(入院11日):353万円
- 頭部外傷:治療費約285.8万円と救援者費用約8.1万円
- 脳内出血で3週間入院・医師付き添い帰国:治療費約655万円と救援者費用約31万円
いずれも成人の事例で、保険会社や保険の情報サイトが公開している請求例です。子どもの例ではありませんが、入院と救援者費用が重なると数百万円になる、という金額の桁を知る材料になります。
子連れ海外旅行保険は0歳から入れます
年齢制限がない商品は多く、0歳から加入できるとエイチ・エス損保が案内しています。損保ジャパンも、出生から加入できる趣旨を説明しています。ただし会社や商品によって条件は違います。
家族プランもあります。補償の一部を家族で共有することで、1人あたりの保険料を通常より安く抑えられる仕組みです。
保険会社が挙げる子どものリスクは、次の2つです。
- 慣れない環境や食事による急な体調不良
- 行動範囲が広がることによる骨折・捻挫
クレジットカード付帯は、子どもが外れる場合があります
「カードに保険が付いているから大丈夫」と考えている家庭は注意が必要です。エイチ・エス損保は、親のカード特約では18歳未満の子どもが補償されないケースがあると説明しています。損保ジャパンも、未成年はカードを持てないため、カード付帯保険は子どもが対象外になることが多いという趣旨です。
もうひとつが、利用付帯の落とし穴です。航空券などをそのカードで支払うことが条件になっているのに、支払い要件を満たしておらず、2歳児が家族特約の対象でも適用外になった例が、2025年12月のnoteに書かれています。
カード付帯は、付帯の条件と家族の扱いがカードごとに違います。子どもが対象になっているかどうかで、保険を別に付けるかが決まります。
受診から請求までの流れ
保険に入っていた場合の流れは、病院のかかり方で2通りに分かれます。
提携病院でキャッシュレス診療を使う場合
- 病院に電話で予約する
- 受付で保険証券を提示して、サービスの提供を依頼する
- 治療を受ける
キャッシュレス診療は、その場で治療費を自己負担せずに受けられるサービスで、治療費は保険金として保険会社から提携病院へ直接支払われると三井住友海上が案内しています。
提携外の病院にかかる場合
- 保険会社のサポートラインに事前連絡する(三井住友海上の案内では、これが最初の手順です)
- 氏名・保険証券番号などを伝える
- 紹介された医療機関で治療を受ける
事前連絡がない場合や、既往症・妊娠出産関連などで対象外のときは、治療費をいったん立て替えて、帰国後に請求します。
ソウルの提携病院として、東京海上日動と楽天損保の一覧には次の3院が載っています。
- 慶熙医療院(キョンヒ医療院/경희의료원):東大門区(トンデムン区/동대문구)。日本語可、月〜金8:30〜17:30。予約時に名前・生年月日・パスポート番号・連絡先が必要です。
- DR Lee’s Clinic(ドクターイ・クリニック/이민채 클리닉):龍山区(ヨンサン区/용산구)二村路。日本語可。
- ロハス医院(로하스):龍山区二村路。日本語可。
東京海上日動の一覧では、DR Lee’s Clinic とロハス医院の小児科が「有」になっています。
立て替えたあとの請求に要る書類
帰国後は、事故や病気のときにサポートデスクへ連絡し、必要書類をそろえて、Web・フリーダイヤル・郵送のいずれかで手続きします。東京海上日動が案内している治療費の請求書類は次のとおりです。
- 保険金請求書
- 保険証券(コピー可)
- 出入国日を確認できる書類(Eチケットなど)
- 治療費の領収書・精算書
- 診断書(保険金請求額が30万円を超える場合。受傷日または発病日、初診日、診断名、治療期間を記載)
病院や薬局でもらう領収書と診療費明細は、旅行中に捨てずに保管しておきます。診断書には、受傷日または発病日、初診日、診断名、治療期間が入ります。
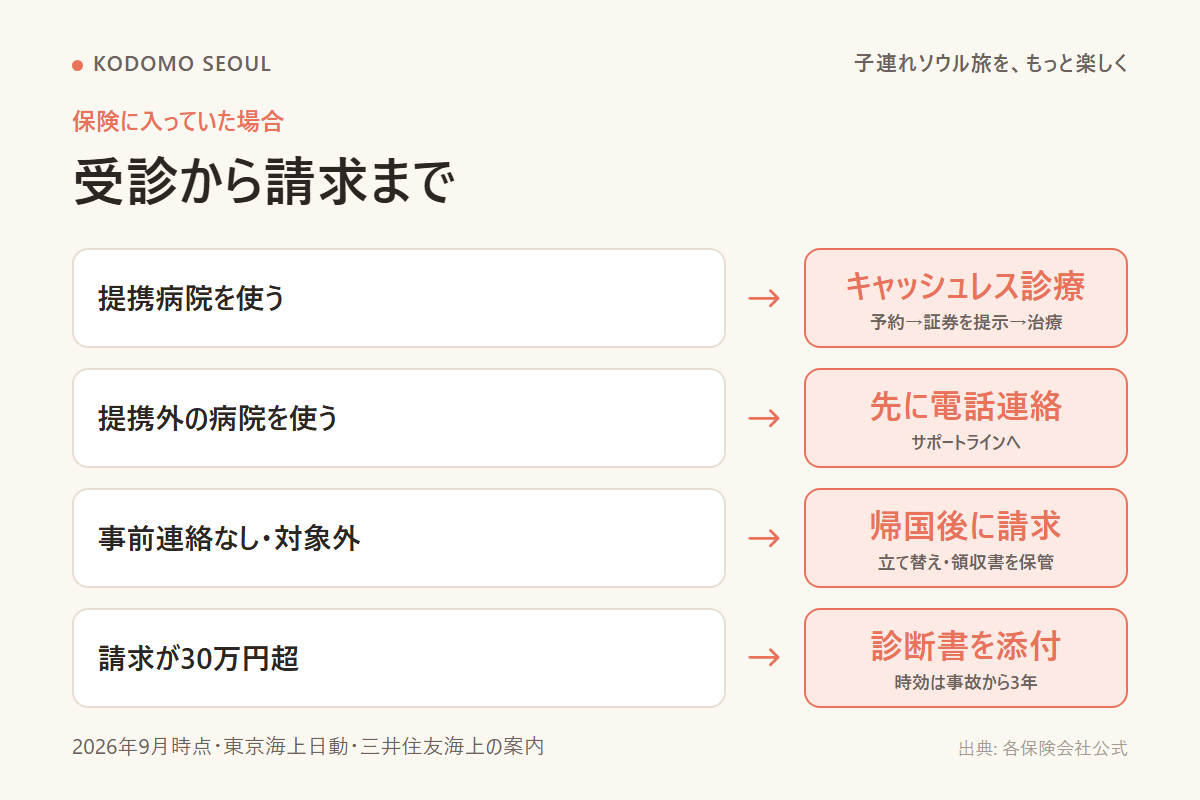
期限にも注意が要ります。東京海上日動では、旅行終了後72時間を過ぎるまでに医師の治療を始めなかった場合の疾病治療費は、支払い対象外と案内しています。また、保険法上、保険金の請求権は事故から3年で時効になります。
帰国してから「そういえば受診していた」と気づくことがないように、領収書はその日のうちに写真に撮っておくと、帰国後の手続きが楽になります。
まとめ
軽い受診は初診で5,000円前後、応急室で10万〜20万ウォン前後と、保険なしでも払える範囲です。差が出るのは入院・手術で、成人の事例には数百万円の請求があります。子連れ旅行では、この入院の場面を基準に保険を考えると判断しやすくなります。
出発前に、加入予定のカードで子どもが補償対象か、家族プランで0歳から入れるか、提携病院とサポートラインの連絡先を1枚のメモにまとめておくと、当日慌てません。
保険あり・なしの費用を並べて比べたい場合は、別の記事にまとめています。熱が出た当日の動き方は、子どもの発熱の記事を読んでおくと、慌てずに済みます。
よい旅を。
あわせて読みたい
📎 海外旅行保険なし 韓国の医療費 外来5,000円から入院数百万円
参考にした公式情報
- ソウル市 日本語サイト 医療保険ページ(日本語)
- 三井住友海上 キャッシュレス・メディカルサービス(日本語)
- 東京海上日動 保険金の請求手続き(日本語)
- 東京海上日動 提携病院一覧・韓国(日本語)
- エイチ・エス損保 たびとも「子どもは海外旅行保険に入れるべき?」(日本語)
- Wise 韓国旅行に海外旅行保険はいる? 2026年4月
- 保険相談Times 韓国旅行の医療事情 2025年12月
この記事を書いた人
ソウルママ・キム — ソウル在住のワーママ。2歳の子を育てながら、日本のママたちに向けて授乳室・ベビーカー・離乳食のリアルな情報を届けています。 このブログでは、ソウルでの暮らしと公式情報を確かめたうえで書いています。